商戶賬戶、支付網關與聚合支付:三者有什麼區別?
商戶賬戶、支付網關和聚合支付(支付聚合商)的區別:各自做什麼、錢在誰手裏,以及做跨境生意的小商家需要哪一種。
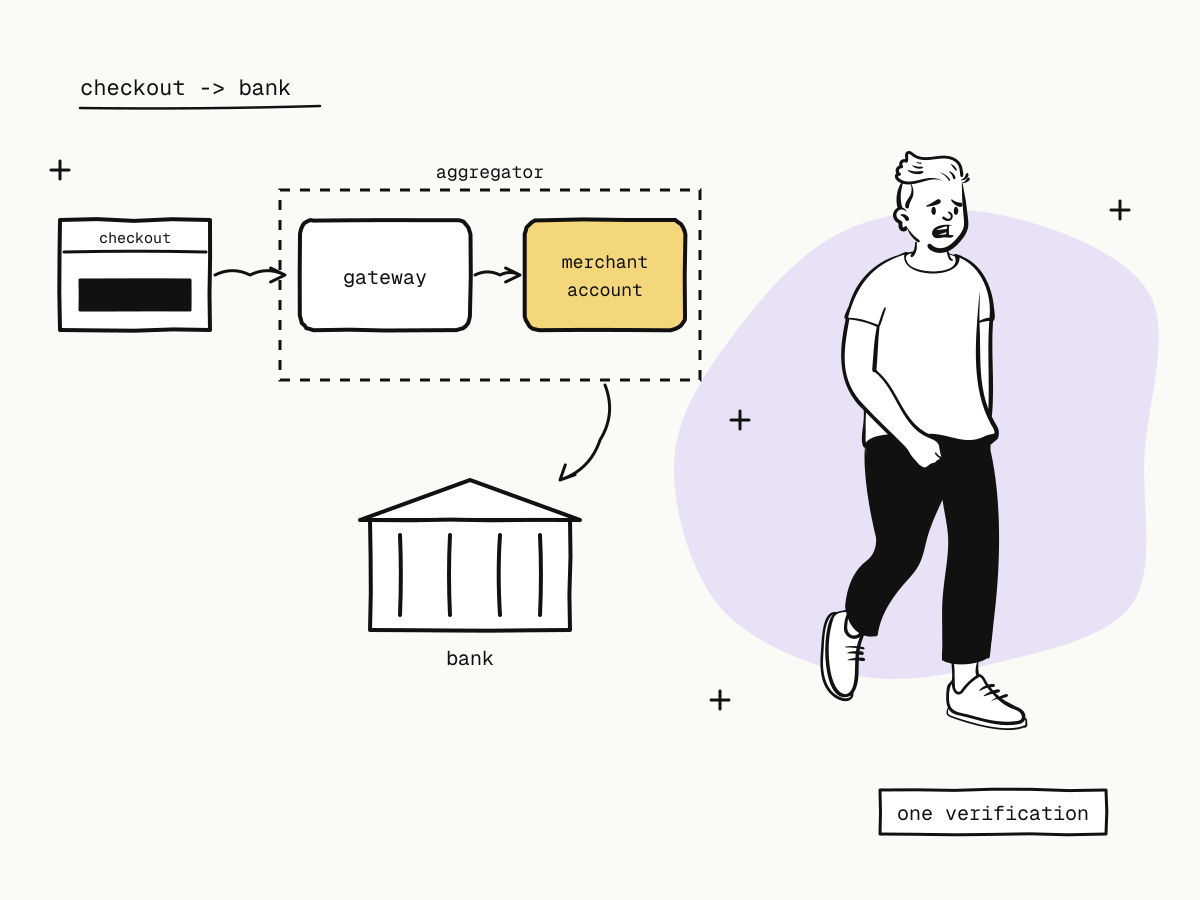
商戶賬戶和支付網關做的是不同的事。支付網關是一套技術,把付款從你的收銀台送到支付網絡、再把結果帶回來;商戶賬戶是你在收單銀行開立的賬戶,銀行卡付款的資金先進到這裏,再到你的銀行賬戶。聚合支付(支付聚合商)把兩者放在一次開通背後:收單關係由它自己持有,你的付款在它名下處理,所以你不必自己去開商戶賬戶。
這篇文章説明三者各自做什麼、每種模式下錢怎麼流動、各有什麼取捨,以及做跨境生意的小商家通常需要哪一種。
什麼是支付網關?
支付網關連接着買家付款的地方和支付網絡。它安全地收集付款信息(或交給託管頁面去收集),把付款送去授權,再把結果返回給你的系統。它傳遞的是數據,不是錢:單靠網關本身,並不持有或結算資金。
你能看到的網關,是它的收銀台、API 和通知,見 託管支付頁面是什麼 和 支付網關接入。
什麼是商戶賬戶?
商戶賬戶是企業和收單銀行(收單機構)之間的協議,讓企業可以接受銀行卡付款。收單機構從卡組織收到資金,持有一段時間,扣除費用後把餘額結算到企業的銀行賬戶。開立商戶賬戶需要經過收單機構對企業的審核,而且往往每個地區、每種支付方式都要單獨簽約。
什麼是聚合支付?
聚合支付服務商(也叫支付便利商)自己持有商戶賬戶,並在其名下接入許多商家。每個商家由聚合商而不是收單機構直接審核,在聚合商那裏有一個餘額,並從這個餘額提現。網關通常也是同一項服務的一部分。
商戶賬戶、支付網關與聚合支付對比
| 支付網關 | 商戶賬戶 | 聚合支付 | |
|---|---|---|---|
| 做什麼 | 傳遞付款和結果 | 接收並結算銀行卡資金 | 兩者都做,一項服務 |
| 錢在誰手裏 | 沒有人——它只傳數據 | 收單機構代你持有 | 聚合商代你持有 |
| 誰審核你 | — | 收單機構 | 聚合商 |
| 開始使用 | 接入 | 審核,常常按地區分別進行 | 一次審核 |
| 定價 | 按筆或按月 | 協商,往往有多項費用 | 通常是每筆一個價格 |
| 風險監控 | — | 按商戶賬戶 | 按商戶,在共用賬戶之內 |
錢是怎麼流動的
- 網關加自己的商戶賬戶: 買家 → 網關 → 卡組織 → 你的收單機構 → 你的銀行。你要維護兩份合同,對兩套賬單。
- 聚合支付: 買家 → 聚合商的收銀台 → 支付網絡 → 聚合商的收單賬戶 → 你在聚合商那裏的餘額 → 提現到你的銀行。
第二種模式多了一步——提現——聚合商的規則就體現在這一步:資金何時可提現、最低金額、手續費和審核。見 支付結算是什麼。
KukoPay 屬於哪一種
KukoPay 是一個自帶網關的聚合支付平台:
- 一次審核,不用自己開商戶賬戶。 用你的主體資料申請一次即可,見 KYB 驗證是什麼。審核通過前就可以使用沙箱。
- 託管收銀台和 API,支持銀行卡、Apple Pay、Google Pay、支付寶、微信支付和 PayPal(以賬戶已開通的為準)。
- 每筆一個價格。 標準價為 3.5% 加按訂單幣種計算的固定費,見 跨境收款手續費怎麼算。
- 每個幣種一個餘額(USD、HKD、CNY),提現到經過審核的結算賬戶。
- 共用賬戶的規則。 因為收單賬戶是共用的,平台會監控每個商戶的拒付率,在達到 0.9%(且 30 天內至少 3 筆拒付)時暫停提現;有些業務則完全不能處理,見 禁止經營的業務。
你需要哪一種?
- 交易量大、想要協商收單費率、並且能在每個市場分別通過審核 → 自己的商戶賬戶,加一個網關。
- 剛起步、做跨境生意,或者想這周就開始收款 → 聚合支付。一次審核、一份合同,取代每個地區一段收單關係。
- 已經有商戶賬戶 → 你只需要一個能連接它的網關。
很多商家從聚合支付起步,等交易量大到協商費率值得多簽幾份合同、多做幾套對賬時,才考慮自己開商戶賬戶。
總結
- 支付網關傳遞付款和結果;商戶賬戶是接收並結算資金的收單關係;
- 聚合支付服務商自己持有商戶賬戶,並在其名下接入你,通常自帶網關;
- 用聚合支付,你不用自己開商戶賬戶,代價是要遵守它在提現、拒付和禁止業務上的規則;
- KukoPay 是自帶託管收銀台和 API 的聚合支付平台:一次審核、每筆一個價格、每個幣種一個餘額、提現經過審核;
- 交易量大、要協商費率選自己的商戶賬戶;想快速開始跨境收款選聚合支付。
在沙箱裏把它跑通
註冊商戶後即可申請測試密鑰,不需要等待資質審核。